ব্যাংক রেজোল্যুশন আইন: একটি ধারা, একটি বিতর্ক এবং আস্থার প্রশ্ন
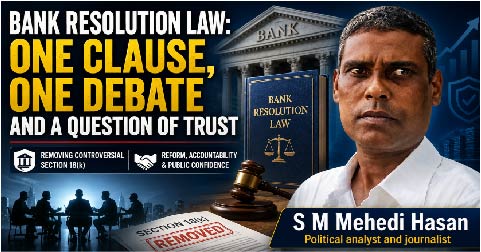
লেখক: এস এম মেহেদী হাসান
রাজনৈতিক বিশ্লেষক ও সাংবাদিক
ব্যাংক শুধু টাকা রাখার জায়গা নয়। একটি ব্যাংকের সঙ্গে মানুষের সঞ্চয়, ব্যবসার পুঁজি, চাকরি, বিনিয়োগ এবং শেষ পর্যন্ত অর্থনীতির স্থিতিশীলতা জড়িয়ে থাকে। তাই কোনো ব্যাংক যখন সংকটে পড়ে, তখন সেটিকে কীভাবে উদ্ধার করা হবে, কার হাতে দেওয়া হবে এবং আগের মালিক বা পরিচালকদের ভূমিকা কী হবে, এসব প্রশ্ন অত্যন্ত গুরুত্বপূর্ণ।
এই জায়গাতেই ব্যাংক রেজোল্যুশন আইনের ১৮ (ক) ধারা নিয়ে তৈরি হওয়া বিতর্ক আমাদের সামনে একটি বড় প্রশ্ন দাঁড় করিয়েছে। সংকটাপন্ন ব্যাংককে রক্ষা করার নামে এমন কোনো সুযোগ কি রাখা উচিত, যার মাধ্যমে আগের শেয়ারধারক বা বিতর্কিত ব্যক্তিরা আবার সেই ব্যাংকের নিয়ন্ত্রণে ফেরার চেষ্টা করতে পারেন?
সংসদে এখন যে সংশোধনী বিল আনা হয়েছে, তাতে আলোচিত ১৮ (ক) ধারা বাদ দেওয়ার প্রস্তাব করা হয়েছে। অর্থাৎ যে সুযোগটি নিয়ে এত সমালোচনা হয়েছিল, সেটিই এবার আইন থেকে সরিয়ে দেওয়ার উদ্যোগ নেওয়া হয়েছে।
ঘটনাটি শুধু একটি আইনি ধারা বাদ দেওয়ার ঘটনা নয়। এর সঙ্গে জড়িয়ে আছে ব্যাংক খাতে জবাবদিহি, সংস্কার এবং জনগণের আস্থার প্রশ্ন।
ব্যাংক রেজোল্যুশন আইনের ১৮ (ক) ধারায় বলা হয়েছিল, কোনো ব্যাংক রেজোল্যুশনের আওতায় যাওয়ার আগে যারা শেয়ারধারক ছিলেন, তারা চাইলে পরে আবার ওই ব্যাংকের শেয়ার, সম্পদ ও দায় গ্রহণের জন্য বাংলাদেশ ব্যাংকের কাছে আবেদন করতে পারবেন। বাংলাদেশ ব্যাংক চাইলে অন্য কোনো উপযুক্ত ব্যক্তিকেও এই সুযোগ দিতে পারবে।
আইনের ভাষায় বিষয়টি হয়তো একটি প্রক্রিয়া হিসেবে দেখা যেতে পারে। কিন্তু বাস্তব প্রশ্নটি ছিল আরও বড়।
একটি ব্যাংক যদি সংকটে পড়ে এবং সেই সংকট মোকাবিলায় রেজোল্যুশনের প্রয়োজন হয়, তাহলে সেই সংকটের সময় যারা ব্যাংকের মালিকানা বা পরিচালনার সঙ্গে যুক্ত ছিলেন, তাদের আবার একই ব্যাংকে ফেরার সুযোগ কেন থাকবে?
বিশেষ করে যখন কোনো ব্যাংকের সংকটের পেছনে মালিকানা, পরিচালনা বা ব্যবস্থাপনার ব্যর্থতা নিয়ে প্রশ্ন থাকে, তখন পুরোনো পক্ষকে ফেরার দরজা খোলা রাখলে সংস্কারের উদ্দেশ্য কতটা পূরণ হবে, সেটিই বড় বিষয়।
এ কারণেই ধারাটি নিয়ে সমালোচনা তৈরি হয়েছিল।
এখানেই বিষয়টি আরও গুরুত্বপূর্ণ হয়ে ওঠে।
সাবেক অন্তর্বর্তী সরকার ব্যাংক রেজোল্যুশন অধ্যাদেশ জারি করেছিল। সেই অধ্যাদেশে ১৮ (ক) ধারা ছিল না। পরে বিএনপি সরকার ক্ষমতায় আসার পর অধ্যাদেশটি সংশোধন করে অনুমোদন করে। তখনই ১৮ (ক) ধারা যুক্ত করা হয়।
অর্থাৎ ধারা সংযোজনের বিষয়টি ছিল পরবর্তী পর্যায়ের সিদ্ধান্ত।
কেন এই ধারা যুক্ত করা হয়েছিল, এর নীতিগত প্রয়োজন কী ছিল, তখন এর পক্ষে কী যুক্তি দেওয়া হয়েছিল, এসব প্রশ্নের উত্তর জনসমক্ষে পরিষ্কারভাবে থাকা জরুরি। কারণ একটি ব্যাংক যখন সংকটাপন্ন হয়ে পড়ে, তখন শুধু ব্যাংকের মালিকদের বিষয়টি থাকে না। সেখানে আমানতকারীর অর্থও থাকে।
একজন সাধারণ মানুষ হয়তো আইনটির ধারা পড়েন না। কিন্তু তিনি ব্যাংকে টাকা রাখেন এই বিশ্বাসে যে প্রয়োজনের সময় সেই টাকা ফেরত পাবেন। ব্যাংক খাতে কোনো বড় ধরনের সংস্কার হলে তাই প্রথম বিবেচনা হওয়া উচিত আমানতকারীর নিরাপত্তা এবং প্রতিষ্ঠানের সুশাসন।
১৮ (ক) ধারা নিয়ে বিতর্কের সঙ্গে সম্মিলিত ইসলামী ব্যাংকের প্রসঙ্গও এসেছে।
পাঁচটি সংকটাপন্ন ইসলামী ব্যাংক একীভূত করে সম্মিলিত ইসলামী ব্যাংক গঠন করা হয়েছে। ব্যাংকগুলো হলো এক্সিম ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক ও ইউনিয়ন ব্যাংক।
এই ব্যাংকগুলোর একীভূত হওয়ার পেছনে মূল বাস্তবতা ছিল সংকট মোকাবিলা। ফলে স্বাভাবিকভাবেই প্রশ্ন উঠেছে, সংকটে পড়া ব্যাংকের পুরোনো পরিচালক বা মালিকানার সঙ্গে যুক্ত ব্যক্তিদের ভবিষ্যৎ ভূমিকা কী হবে।
এখানে একটি বিষয় পরিষ্কার রাখা দরকার। কোনো ব্যক্তি বা পরিচালক বিতর্কিত ছিলেন কি না, কোনো অনিয়মের জন্য কে দায়ী, কিংবা কার বিরুদ্ধে কী ব্যবস্থা নেওয়া উচিত, তা নির্ধারণের জন্য তদন্ত ও প্রমাণ প্রয়োজন। শুধু রাজনৈতিক বা জনআলোচনার ভিত্তিতে কাউকে অপরাধী বলা ঠিক নয়।
তবে একই সঙ্গে এটাও সত্য, ব্যাংক সংস্কারের ক্ষেত্রে স্বার্থের সংঘাতের সুযোগ তৈরি হলে আস্থা নষ্ট হতে পারে।
ব্যাপক সমালোচনার পর সরকার এবার ১৮ (ক) ধারা বিলুপ্ত করতে সংসদে বিল এনেছে।
বৃহস্পতিবার অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী বিলটি সংসদে তোলেন। পরে ডেপুটি স্পিকার কায়সার কামালের সভাপতিত্বে অধিবেশনে বিলটি পরীক্ষা করে দুই কার্যদিবসের মধ্যে প্রতিবেদন দেওয়ার জন্য অর্থ মন্ত্রণালয়-সম্পর্কিত সংসদীয় স্থায়ী কমিটিতে পাঠানো হয়েছে।
বিলের উদ্দেশ্য ও কারণ-সংবলিত বিবৃতিতে অর্থমন্ত্রী বলেছেন, আইন কার্যকর হওয়ার পর ওই ধারার পূর্ণ শর্ত মেনে কোনো ব্যক্তি বা প্রতিষ্ঠান আবেদন না করায় ধারাটি বিলুপ্ত করা সমীচীন।
আইন প্রণয়নের দৃষ্টিতে এটি একটি সরাসরি ব্যাখ্যা। কিন্তু জনস্বার্থের জায়গা থেকে আরও একটি প্রশ্ন করা দরকার।
শুধু কেউ আবেদন করেনি বলে কোনো ধারা বাতিল করা হচ্ছে, নাকি ধারাটির নীতিগত প্রয়োজনীয়তাও নতুন করে মূল্যায়ন করা হয়েছে?
দুটি বিষয় এক নয়।
কোনো আইনের একটি ধারা বাস্তবে প্রয়োগ না হলেও সেটি ভবিষ্যতে কী ধরনের সুযোগ তৈরি করতে পারে, সেটিও বিবেচনায় নিতে হয়। বিশেষ করে ব্যাংকিংয়ের মতো সংবেদনশীল খাতে আইন এমন হওয়া দরকার, যাতে সুযোগের পাশাপাশি অপব্যবহারের সম্ভাবনাও যতটা সম্ভব কম থাকে।
আমাদের দেশে কোনো ব্যাংক সমস্যায় পড়লে অনেক সময় আলোচনা শুরু হয়, ব্যাংকটি বাঁচবে কীভাবে। কিন্তু আরও গুরুত্বপূর্ণ প্রশ্ন হলো, ব্যাংকটি কেন সমস্যায় পড়ল?
শুধু একীভূত করে একটি নতুন কাঠামো তৈরি করলেই যদি পুরোনো ব্যবস্থাপনার দুর্বলতা, ঝুঁকিপূর্ণ ঋণ, অনিয়ম বা জবাবদিহির ঘাটতি দূর না হয়, তাহলে সংকটের মূল কারণ থেকে যায়।
ব্যাংক রেজোল্যুশনের আসল উদ্দেশ্য হওয়া উচিত সংকট সামলানো, আমানতকারীদের স্বার্থ রক্ষা করা এবং একটি দুর্বল প্রতিষ্ঠানকে এমন কাঠামোয় নেওয়া, যাতে ভবিষ্যতে সেটি আবার একই সমস্যায় না পড়ে।
সেখানে পুরোনো স্বার্থের প্রভাব কতটা থাকবে, সেটি অত্যন্ত গুরুত্বপূর্ণ।
একই অধিবেশনে জামায়াতে ইসলামীর সংসদ সদস্য নাজিবুর রহমান সরকারি অর্থ ও বাজেট ব্যবস্থাপনা আইনের সংশোধনী আনতে একটি বেসরকারি বিল উত্থাপনের অনুমতি চেয়েছিলেন।
অর্থমন্ত্রী এ বিষয়ে বক্তব্য দিয়ে বিলটি প্রত্যাহারের অনুরোধ করেন। নাজিবুর রহমান প্রত্যাহারে রাজি না হওয়ায় বিষয়টি ভোটে দেওয়া হয়। সেখানে ‘না’ ভোট জয়ী হয়। ফলে তিনি বিলটি উত্থাপনের অনুমতি পাননি।
এই ঘটনাটিও সংসদীয় গণতন্ত্রের একটি স্বাভাবিক দিক সামনে আনে। সংসদে একজন সদস্য প্রস্তাব দেবেন, সরকার তার অবস্থান জানাবে এবং শেষ পর্যন্ত সংসদ সিদ্ধান্ত নেবে। তবে গুরুত্বপূর্ণ হলো, এসব সিদ্ধান্তের পেছনের যুক্তি যেন জনগণের কাছে পরিষ্কার থাকে।
কারণ আইন শুধু সংসদের কাগজে থাকে না। তার প্রভাব পড়ে মানুষের জীবনে।
১৮ (ক) ধারা বাদ দেওয়ার উদ্যোগকে শুধু একটি বিতর্কিত ধারা প্রত্যাহার হিসেবে দেখলে বিষয়টির বড় অংশ বাদ পড়ে যাবে।
এটি হওয়া উচিত ব্যাংক খাতে আস্থা ফেরানোর বৃহত্তর প্রক্রিয়ার অংশ।
মানুষ জানতে চায়, সংকটে পড়া ব্যাংকের দায় কার? আমানতকারীর টাকা কতটা নিরাপদ? আগের পরিচালকদের ভূমিকা কী হবে? নতুন ব্যবস্থাপনায় কী ধরনের জবাবদিহি থাকবে? ভবিষ্যতে একই ধরনের সংকট হলে রাষ্ট্র কীভাবে ব্যবস্থা নেবে?
এসব প্রশ্নের উত্তর পরিষ্কার না হলে আইন পরিবর্তন করেও পুরো আস্থা ফিরিয়ে আনা কঠিন।
ব্যাংক খাতে সবচেয়ে মূল্যবান সম্পদ শুধু টাকা নয়, বিশ্বাস। একজন আমানতকারী যখন তার কষ্টের টাকা ব্যাংকে রাখেন, তখন তিনি মূলত একটি ব্যবস্থার ওপর বিশ্বাস রাখেন। সেই বিশ্বাস একবার ভেঙে গেলে তা নতুন আইন দিয়ে রাতারাতি ফিরিয়ে আনা যায় না।
তাই ১৮ (ক) ধারা বাদ দেওয়া হলে সেটি ইতিবাচক একটি পদক্ষেপ হতে পারে। তবে এর চেয়েও গুরুত্বপূর্ণ হলো, ভবিষ্যতের ব্যাংক রেজোল্যুশন ব্যবস্থায় যেন ব্যক্তির চেয়ে প্রতিষ্ঠান, প্রভাবের চেয়ে নিয়ম এবং পুরোনো স্বার্থের চেয়ে আমানতকারীর স্বার্থ বড় হয়ে ওঠে।
শেষ পর্যন্ত প্রশ্ন একটাই: ব্যাংক কি কিছু মানুষের স্বার্থ রক্ষার প্রতিষ্ঠান, নাকি কোটি মানুষের আর্থিক নিরাপত্তার জায়গা?
আইন ও নীতিনির্ধারণের প্রতিটি সিদ্ধান্তে যদি দ্বিতীয় উত্তরটিই সামনে থাকে, তাহলে ব্যাংক খাতের সংস্কার সত্যিকার অর্থে মানুষের আস্থা ফিরে পাওয়ার পথ দেখাতে পারে।