ব্যাংক কার স্বার্থে, অর্থনীতি কার দখলে?
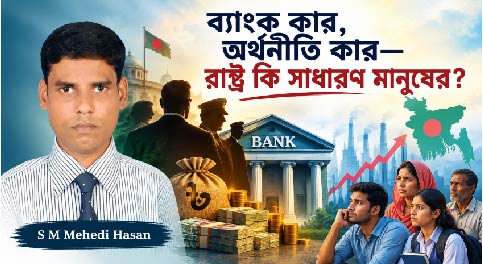
এস এম মেহেদী হাসান
বাংলাদেশের অর্থনীতি কোন পথে এগোচ্ছে? ব্যাংকে টাকা রাখলে সেই অর্থ নিরাপদ থাকবে কি না, ক্ষুদ্র ও মাঝারি উদ্যোক্তারা প্রয়োজনীয় ঋণ পাবেন কি না, শিল্পকারখানায় বিনিয়োগ বাড়বে কি না—এসব প্রশ্ন এখন আর শুধু অর্থনীতিবিদদের আলোচনার বিষয় নয়। সাধারণ আমানতকারী, ব্যবসায়ী, চাকরিজীবী ও উদ্যোক্তাদের জীবনও এসব প্রশ্নের সঙ্গে গভীরভাবে জড়িয়ে আছে। কারণ ব্যাংকিং খাত দুর্বল হয়ে পড়লে তার প্রভাব শেষ পর্যন্ত গিয়ে পড়ে সাধারণ মানুষের জীবনযাত্রা ও অর্থনৈতিক নিরাপত্তার ওপর।
সম্প্রতি রাজধানীর মিরপুরে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) বার্ষিক ব্যাংকিং সম্মেলনে জাতীয় অধ্যাপক মাহবুব উল্লাহর বক্তব্য নতুন করে ব্যাংকিং খাতের সংকট নিয়ে আলোচনার সুযোগ তৈরি করেছে। তাঁর আশঙ্কা, দেশের অর্থনীতি সঠিক পথ থেকে সরে গেছে; প্রয়োজনীয় পরিবর্তন আনা না গেলে পরিস্থিতি আরও জটিল হতে পারে। ব্যাংক খাতের দুর্বলতা, মানুষের আস্থার সংকট এবং প্রভাবশালী ব্যবসায়ী গোষ্ঠীর প্রভাব নিয়ে তাঁর বক্তব্যে রাষ্ট্র ও অর্থনীতির একটি গুরুত্বপূর্ণ সমস্যা উঠে এসেছে।
প্রশ্ন হলো, একটি দেশের ব্যাংকিং ব্যবস্থা কেন এমন সংকটের মুখে পড়ে? কেন সাধারণ মানুষ কষ্টার্জিত সঞ্চয়ের নিরাপত্তা নিয়ে উদ্বিগ্ন থাকেন, অথচ অল্পসংখ্যক ব্যক্তি বিপুল সম্পদের মালিক হন? কেন ক্ষুদ্র উদ্যোক্তাদের ব্যবসা সম্প্রসারণে ঋণ পেতে সমস্যা হয়, অথচ প্রভাবশালী ঋণগ্রহীতাদের বিরুদ্ধে বড় অঙ্কের ঋণ অনিয়মের অভিযোগ ওঠে?
এসব প্রশ্নের উত্তর খুঁজতে হলে শুধু ব্যাংকের হিসাব-নিকাশ দেখলে চলবে না। রাজনীতি, প্রশাসন, ব্যবসা এবং রাষ্ট্রীয় ক্ষমতার সঙ্গে অর্থনৈতিক স্বার্থের সম্পর্কও খতিয়ে দেখতে হবে।
একটি ব্যাংকের শক্তি শুধু তার ভবন, মূলধন কিংবা শাখার সংখ্যা দিয়ে নির্ধারিত হয় না। ব্যাংকের সবচেয়ে বড় সম্পদ হলো মানুষের আস্থা। মানুষ কষ্ট করে অর্থ সঞ্চয় করেন, ব্যাংকে জমা রাখেন এবং বিশ্বাস করেন—প্রয়োজনের সময় সেই অর্থ ফেরত পাবেন। ব্যাংক সেই আমানতের অর্থ থেকে ঋণ দেয়, ব্যবসা-বাণিজ্যে অর্থায়ন করে এবং বিনিয়োগ ও কর্মসংস্থান সৃষ্টিতে ভূমিকা রাখে। পুরো ব্যবস্থার ভিত্তি হলো বিশ্বাস, স্বচ্ছতা ও দায়িত্বশীলতা।
কিন্তু ঋণ বিতরণে অনিয়ম, রাজনৈতিক প্রভাব, দুর্বল তদারকি এবং ঋণ আদায়ে ব্যর্থতার অভিযোগ বাড়তে থাকলে মানুষের সেই বিশ্বাসে ফাটল ধরে। সাধারণ গ্রাহককে সামান্য কাজেও কঠোর নিয়মের মধ্য দিয়ে যেতে হয়, অথচ প্রভাবশালী ঋণগ্রহীতারা বিপুল অঙ্কের ঋণ নিয়েও দায় এড়িয়ে যাওয়ার সুযোগ পান—এমন ধারণা তৈরি হলে ব্যাংকিং ব্যবস্থার ন্যায্যতা নিয়ে প্রশ্ন ওঠে।
আস্থার সংকট এক দিনে তৈরি হয় না। দীর্ঘদিন ধরে অনিয়মের অভিযোগ উঠলেও কার্যকর ব্যবস্থা না দেখা গেলে মানুষের সন্দেহ বাড়তে থাকে। একপর্যায়ে তাঁরা শুধু একটি ব্যাংকের ওপর নয়, পুরো আর্থিক ব্যবস্থার ওপর আস্থা হারাতে পারেন। দেশের অর্থনীতির জন্য এ ধরনের পরিস্থিতি অত্যন্ত উদ্বেগজনক।
‘অলিগার্ক’ বলতে সাধারণত এমন অল্পসংখ্যক ধনী ও প্রভাবশালী ব্যক্তিকে বোঝায়, যাঁরা বিপুল সম্পদের পাশাপাশি রাজনৈতিক সিদ্ধান্ত, নীতিনির্ধারণ কিংবা রাষ্ট্রীয় প্রতিষ্ঠানের ওপরও উল্লেখযোগ্য প্রভাব বিস্তার করতে পারেন।
ব্যবসায় সফল হওয়া অপরাধ নয়। বড় শিল্পপ্রতিষ্ঠান গড়ে তোলা, কর্মসংস্থান সৃষ্টি করা এবং বিনিয়োগ বাড়ানো দেশের অর্থনীতির জন্য প্রয়োজনীয়। সমস্যা তৈরি হয় তখন, যখন অর্থনৈতিক ক্ষমতা ব্যবহার করে নিয়ম নিজের পক্ষে প্রভাবিত করা হয় কিংবা রাষ্ট্রীয় সুবিধা ব্যক্তিগত স্বার্থে কাজে লাগানো হয়।
কোনো ব্যবসায়ী রাজনৈতিক যোগাযোগের কারণে সহজে ঋণ পেলে, ঋণ পরিশোধ না করেও বারবার বিশেষ সুবিধা পেলে কিংবা ঋণের অর্থ অন্যত্র সরিয়ে নেওয়ার সুযোগ পেলে প্রতিযোগিতার স্বাভাবিক নিয়ম ব্যাহত হয়। নিয়ম মেনে চলা উদ্যোক্তারা পিছিয়ে পড়েন, আর প্রভাবশালীরা বাড়তি সুবিধা পান। এতে শুধু ব্যাংক ক্ষতিগ্রস্ত হয় না; পুরো অর্থনীতিতে অসম প্রতিযোগিতার পরিবেশ তৈরি হয়।
মাহবুব উল্লাহর বক্তব্যের একটি গুরুত্বপূর্ণ দিক হলো, সমস্যাটিকে শুধু কয়েকজন অসাধু ব্যবসায়ীর কর্মকাণ্ড হিসেবে দেখলে চলবে না। রাষ্ট্রীয় ক্ষমতা যখন জনগণের স্বার্থের পরিবর্তে গুটিকয় প্রভাবশালী মানুষের সুবিধা নিশ্চিত করতে ব্যবহৃত হয়, তখন এ ধরনের গোষ্ঠীর প্রভাব আরও বিস্তৃত হওয়ার সুযোগ তৈরি হয়।
এখানেই বিষয়টির গভীরতা। দুর্নীতির জন্য শুধু ব্যক্তিকে দায়ী করলেই হবে না; যে ব্যবস্থায় অনিয়ম করে লাভবান হওয়া যায় এবং জবাবদিহি এড়িয়ে যাওয়া সম্ভব, সেই ব্যবস্থারও পরিবর্তন করতে হবে।
ব্যাংক থেকে ঋণ নেওয়া স্বাভাবিক অর্থনৈতিক কর্মকাণ্ড। একটি শিল্পপ্রতিষ্ঠান নতুন কারখানা গড়ে তুলতে, উৎপাদন বাড়াতে কিংবা কর্মসংস্থান সৃষ্টি করতে ঋণ নিতে পারে। কিন্তু ঋণ যদি উৎপাদনশীল বিনিয়োগের পরিবর্তে ক্ষমতা ও প্রভাবের ভিত্তিতে বিতরণ করা হয়, তাহলে তা অর্থনীতির জন্য বোঝা হয়ে দাঁড়ায়।
ব্যাংকিং সম্মেলনে উপস্থাপিত বক্তব্য অনুযায়ী, রাজনৈতিক প্রভাব, দুর্বল সুশাসন, ঋণ পুনর্গঠনের সুবিধার অপব্যবহার এবং বেসরকারি খাতে ঋণ প্রবৃদ্ধির ধীরগতি ব্যাংকিং খাতের সমস্যাকে বাড়িয়ে তুলেছে। এসব বিষয়ে নির্ভরযোগ্য তথ্য-উপাত্তের ভিত্তিতে মূল্যায়ন জরুরি। তবে অর্থনৈতিক বাস্তবতা হলো, ঋণগ্রহীতার সক্ষমতা, ঋণ পরিশোধের সম্ভাবনা এবং ঋণের অর্থ কী কাজে ব্যবহার হচ্ছে—এসব যথাযথভাবে যাচাই না করলে খেলাপি ঋণের ঝুঁকি বাড়ে।
একজন ক্ষুদ্র উদ্যোক্তা প্রয়োজনীয় ঋণ না পেলে তাঁর ব্যবসা শুরু বা সম্প্রসারণের পরিকল্পনা ব্যাহত হয়। মাঝারি শিল্পপ্রতিষ্ঠান অর্থায়নের অভাবে উৎপাদন বাড়াতে না পারলে নতুন কর্মসংস্থানও সৃষ্টি হয় না। অন্যদিকে, বড় অঙ্কের ঋণ অনাদায়ী থাকলে ব্যাংকের অর্থ আটকে যায়। ফলে নতুন উদ্যোক্তাদের ঋণ দেওয়ার সক্ষমতাও সংকুচিত হতে পারে।
অতএব, ঋণখেলাপির সমস্যা শুধু ব্যাংকের হিসাবের খাতায় সীমাবদ্ধ নয়। এর প্রভাব পড়ে বিনিয়োগ, উৎপাদন, কর্মসংস্থান এবং মানুষের আয়-রোজগারের ওপর।
ব্যাংকিং সম্মেলনে অর্থনীতিবিদ বরকত-এ-খোদা ব্যাংক খাতের একটি বিপরীতমুখী পরিস্থিতির কথা তুলে ধরেছেন। তাঁর উপস্থাপনা অনুযায়ী, একদিকে কিছু ব্যাংক তারল্যসংকটে ভুগছে, অন্যদিকে পুরো ব্যাংকিং খাতে বিপুল পরিমাণ অলস বা অতিরিক্ত তারল্য রয়েছে। তিনি ২০২৬ সালের জুন পর্যন্ত অলস তারল্যের পরিমাণ চার ট্রিলিয়ন টাকার বেশি বলে উল্লেখ করেছেন।
এই পরিসংখ্যানের সুনির্দিষ্ট সংজ্ঞা, হিসাবের পদ্ধতি ও উৎস যাচাই করা প্রয়োজন। তবে এর মধ্য দিয়ে একটি গুরুত্বপূর্ণ প্রশ্ন সামনে আসে: ব্যাংকিং খাতে অর্থ থাকা সত্ত্বেও সেই অর্থ কেন কার্যকরভাবে উৎপাদনশীল খাতে পৌঁছাচ্ছে না?
এর উত্তর একক নয়। ঋণগ্রহীতার আর্থিক সক্ষমতা, ব্যাংকের নিজস্ব আর্থিক অবস্থা, ঋণ পরিশোধের ঝুঁকি, বিনিয়োগ পরিবেশ এবং নীতিগত অনিশ্চয়তা—সবকিছুই এ ক্ষেত্রে ভূমিকা রাখে। কোনো ব্যাংকের হাতে অর্থ থাকলেই তা নির্বিচারে ঋণ হিসেবে বিতরণ করা সম্ভব নয়। তবে ব্যাংকিং খাতের একাংশ তারল্যসংকটে থাকা এবং অন্যদিকে উদ্যোক্তাদের অর্থায়নের সমস্যায় পড়া নীতিনির্ধারকদের জন্য গুরুত্বপূর্ণ সতর্কবার্তা।
ব্যাংকিং ব্যবস্থাকে এমন অবস্থায় ফিরিয়ে আনতে হবে, যেখানে আমানতকারীর অর্থের নিরাপত্তা বজায় থাকবে, যোগ্য উদ্যোক্তারা ন্যায্য শর্তে ঋণ পাবেন এবং সেই অর্থ উৎপাদন, বিনিয়োগ ও কর্মসংস্থান বৃদ্ধিতে কাজে লাগবে।
ব্যাংক থেকে ঋণ নিয়ে তা পরিশোধ না করা, জাল কাগজপত্রের মাধ্যমে অর্থ নেওয়া কিংবা অবৈধভাবে অর্জিত অর্থ বিদেশে সরিয়ে নেওয়ার অভিযোগ প্রমাণিত হলে তার প্রভাব বহুমাত্রিক হতে পারে। ব্যাংকের সম্পদ ক্ষতিগ্রস্ত হয়, বিনিয়োগের সুযোগ সংকুচিত হয় এবং আর্থিক ব্যবস্থার ওপর মানুষের আস্থা কমে যায়।
ব্যাংকিং সম্মেলনে ঋণ জালিয়াতি ও অর্থ পাচারের যে বিপুল অঙ্কের কথা উল্লেখ করা হয়েছে, তা নির্ভরযোগ্য প্রতিবেদন ও মূল তথ্যসূত্রের সঙ্গে মিলিয়ে দেখা প্রয়োজন। যাচাই ছাড়া কোনো পরিসংখ্যানকে চূড়ান্ত সত্য হিসেবে উপস্থাপন করা উচিত নয়। তবে অনিয়মের মাধ্যমে অর্জিত অর্থ বিদেশে সরিয়ে নেওয়া হলে এবং তা উদ্ধার করা না গেলে দেশের উৎপাদনশীল বিনিয়োগ ও আর্থিক স্থিতিশীলতা ক্ষতিগ্রস্ত হওয়ার আশঙ্কা থাকে।
এখানে একটি বিষয় মনে রাখা জরুরি—ব্যাংকের ক্ষতি হলেই তা সরাসরি সরকারি অর্থ দিয়ে পূরণ করা হয় না। তবে কোনো ব্যাংককে টিকিয়ে রাখতে রাষ্ট্রীয় সহায়তার প্রয়োজন হলে সেই ব্যয়ের বোঝা শেষ পর্যন্ত করদাতা ও বৃহত্তর অর্থনীতির ওপর পড়তে পারে।
তাই অনিয়মের সঙ্গে জড়িত ব্যক্তিদের চিহ্নিত করা, অর্থের গতিপথ অনুসন্ধান করা এবং আইনসম্মত উপায়ে অর্থ উদ্ধারের উদ্যোগ নেওয়া জরুরি। একই সঙ্গে তদন্ত ও বিচারপ্রক্রিয়ায় স্বচ্ছতা এবং আইনের যথাযথ প্রয়োগ নিশ্চিত করতে হবে।
ব্যাংক খাতের সংকট সমাধানে দুর্বল ব্যাংককে কোনোভাবে টিকিয়ে রাখাই যথেষ্ট নয়। আবার একটি ব্যাংক সমস্যায় পড়েছে বলেই এমন সিদ্ধান্ত নেওয়া উচিত নয়, যাতে সাধারণ আমানতকারী ও নিরপরাধ কর্মীরা ক্ষতিগ্রস্ত হন। প্রয়োজন বাস্তব পরিস্থিতি যাচাই করে পরিকল্পিত, স্বচ্ছ ও জবাবদিহিমূলক সংস্কার।
প্রথমত, প্রতিটি ব্যাংকের আর্থিক অবস্থা নিরপেক্ষভাবে মূল্যায়ন করতে হবে। কোন ব্যাংকের খেলাপি ঋণের পরিমাণ কত, মূলধন ঘাটতি কত এবং ঋণ আদায়ের বাস্তব সম্ভাবনা কতটুকু—এসব তথ্য যথাসম্ভব স্বচ্ছভাবে প্রকাশ করা প্রয়োজন।
দ্বিতীয়ত, ঋণ অনুমোদনে রাজনৈতিক ও ব্যক্তিগত প্রভাব বন্ধ করতে হবে। বড় অঙ্কের ঋণের ক্ষেত্রে যথাযথ যাচাই, জামানতের মূল্যায়ন এবং ঋণের অর্থ নির্ধারিত কাজে ব্যবহার হচ্ছে কি না, তা পর্যবেক্ষণের ব্যবস্থা জোরদার করা জরুরি।
তৃতীয়ত, ইচ্ছাকৃত ঋণখেলাপি ও প্রতারণার সঙ্গে জড়িত ব্যক্তিদের বিরুদ্ধে আইন অনুযায়ী ব্যবস্থা নিতে হবে। তবে ব্যবসায়িক ব্যর্থতা, প্রকৃত আর্থিক সংকট এবং পরিকল্পিত জালিয়াতিকে এক করে দেখা যাবে না। প্রতিটি ক্ষেত্রে তথ্যপ্রমাণের ভিত্তিতে তদন্ত ও বিচার নিশ্চিত করতে হবে।
চতুর্থত, ব্যাংক পরিচালনায় পেশাদারিত্ব ও জবাবদিহি নিশ্চিত করা প্রয়োজন। পরিচালনা পর্ষদ, ব্যবস্থাপনা কর্তৃপক্ষ, নিরীক্ষক এবং নিয়ন্ত্রক সংস্থার দায়িত্ব স্পষ্ট থাকতে হবে। অনিয়মের প্রমাণ পাওয়া গেলে শুধু ঋণগ্রহীতা নয়, দায়িত্বে অবহেলা কিংবা যোগসাজশে জড়িত ব্যক্তিদেরও জবাবদিহির আওতায় আনতে হবে।
সবশেষে, ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের জন্য ন্যায্য শর্তে ঋণপ্রাপ্তির সুযোগ বাড়াতে হবে। উৎপাদন, রপ্তানি, কৃষি, প্রযুক্তি এবং কর্মসংস্থান সৃষ্টিকারী উদ্যোগে অর্থের প্রবাহ নিশ্চিত করা গেলে অর্থনীতির গতি বাড়ানোর সুযোগ তৈরি হবে।
ব্যাংকিং সংকটের গভীরে রয়েছে ন্যায়বিচার ও জবাবদিহির প্রশ্ন। সাধারণ মানুষ নিয়ম মেনেও যথাযথ সেবা না পেলে, আর ক্ষমতাবান কেউ নিয়ম ভেঙে বাড়তি সুবিধা পেলে রাষ্ট্রের প্রতি মানুষের আস্থা দুর্বল হয়। একইভাবে, ছোট ঋণগ্রহীতার কাছ থেকে কিস্তি আদায়ে কঠোরতা দেখানো হলেও বড় ঋণখেলাপিরা যদি বারবার বিশেষ সুবিধা পান, তাহলে পুরো ব্যবস্থার ন্যায্যতা প্রশ্নের মুখে পড়ে।
রাষ্ট্রের দায়িত্ব ব্যবসায়ীদের শত্রু হওয়া নয়; আবার কোনো ব্যবসায়ী গোষ্ঠীর স্বার্থ রক্ষা করাও নয়। রাষ্ট্রের দায়িত্ব হলো সবার জন্য ন্যায়সংগত নিয়ম তৈরি করা এবং তা সবার ক্ষেত্রে সমানভাবে প্রয়োগ করা। উদ্যোক্তারা সফল হলে দেশের অর্থনীতি লাভবান হয়। কিন্তু সেই সাফল্য যদি অন্যের অধিকার হরণ, রাষ্ট্রীয় সুবিধার অপব্যবহার কিংবা আর্থিক অনিয়মের ওপর দাঁড়ায়, তাহলে তা দীর্ঘমেয়াদে দেশের জন্য ক্ষতিকর হয়ে ওঠে। জীবনে বরকত আনার আমল | মুফতি আরিফ বিন হাবিব | E Bangla 71
ব্যাংক খাতকে সুস্থ করতে শুধু নতুন নীতিমালা ঘোষণা করলেই চলবে না। প্রয়োজন রাজনৈতিক সদিচ্ছা, কার্যকর তদারকি, স্বচ্ছতা এবং অনিয়মের ক্ষেত্রে দৃশ্যমান জবাবদিহি। মানুষের আমানত রক্ষা করতে হবে, বিনিয়োগের পরিবেশ ফিরিয়ে আনতে হবে এবং নিশ্চিত করতে হবে—কোনো ব্যক্তি বা গোষ্ঠী রাষ্ট্রীয় প্রতিষ্ঠানকে নিজেদের স্বার্থে ব্যবহার করতে পারবে না।
অর্থনীতি সঠিক পথ থেকে সরে গেলে তাকে আবারও সঠিক পথে ফিরিয়ে আনা সম্ভব, যদি সমস্যার মূল কারণ স্বীকার করা হয় এবং প্রয়োজনীয় কঠিন সিদ্ধান্ত নেওয়ার সাহস থাকে। কিন্তু অনিয়মকে প্রশ্রয় দিয়ে, দায়ীদের আড়াল করে এবং পুরোনো ব্যবস্থাকেই নতুন নামে চালিয়ে গেলে সংকট আরও গভীর হওয়ার আশঙ্কা থাকবে।
বাংলাদেশের ব্যাংক জনগণের আমানতের ওপর নির্ভরশীল, দেশের অর্থনীতিকে সচল রাখে এবং কোটি মানুষের ভবিষ্যতের সঙ্গে যুক্ত। সেই ব্যাংক যদি অল্প কয়েকজনের স্বার্থ রক্ষার হাতিয়ারে পরিণত হয়, তাহলে ক্ষতি শুধু অর্থনীতির হবে না; ক্ষতিগ্রস্ত হবে রাষ্ট্রের প্রতি মানুষের বিশ্বাসও।
সুতরাং আজ সবচেয়ে জরুরি প্রশ্ন—ব্যাংক খাত পরিচালিত হবে কার স্বার্থে? অল্প কয়েকজন প্রভাবশালীর জন্য, নাকি দেশের কোটি কোটি মানুষের জন্য? এই প্রশ্নের উত্তরই নির্ধারণ করবে বাংলাদেশের অর্থনীতি ন্যায়সংগত ও টেকসই অগ্রগতির পথে এগোবে, নাকি সংকটের আরও গভীরে তলিয়ে যাবে।
লেখক: রাজনৈতিক বিশ্লেষক ও সাংবাদিক