অর্থনীতির অন্তরালে ঋণ-শৃঙ্খল: বাংলাদেশের ক্ষুদ্র উদ্যোক্তাদের নীরব কান্না ও ব্যবস্থার ব্যর্থতা
বাংলাদেশের অর্থনীতির প্রাণশক্তি হিসেবে ক্ষুদ্র, কুটির ও মাঝারি শিল্প (MSME) খাতকে দীর্ঘদিন ধরেই ‘অর্থনীতির মেরুদণ্ড’ বলা হয়। কর্মসংস্থান সৃষ্টি, গ্রামীণ অর্থনীতির গতিশীলতা বৃদ্ধি, দারিদ্র্য হ্রাস এবং স্থানীয় পর্যায়ে উৎপাদন ও উদ্যোক্তা তৈরিতে এই খাতের অবদান অপরিসীম। কিন্তু বাস্তবতা হলো, যাদের কাঁধে দেশের অর্থনীতির বড় অংশ দাঁড়িয়ে আছে, সেই ক্ষুদ্র উদ্যোক্তারাই আজ সবচেয়ে বেশি আর্থিক অনিশ্চয়তা, বৈষম্য এবং ঋণের নির্মম চক্রে আটকে পড়েছেন।
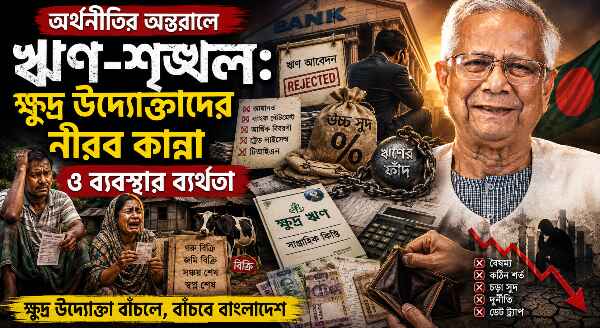
একদিকে ব্যাংক ও আর্থিক প্রতিষ্ঠানের কঠিন শর্ত, অন্যদিকে এনজিও ও অনানুষ্ঠানিক ঋণব্যবস্থার চড়া সুদ। ফলে লাখো ক্ষুদ্র উদ্যোক্তার স্বপ্ন আজ ঋণের বোঝায় চাপা পড়ে যাচ্ছে। অনেকেই ব্যবসা সম্প্রসারণ তো দূরের কথা, টিকে থাকাই কঠিন হয়ে পড়েছে।
প্রতিবছর বাংলাদেশ ব্যাংক ক্ষুদ্র ও মাঝারি শিল্পের জন্য বিশেষ ঋণ কর্মসূচি ও প্রণোদনা প্যাকেজ ঘোষণা করে। কিন্তু মাঠপর্যায়ে দেখা যায়, এসব সুবিধার বড় অংশ চলে যায় প্রভাবশালী শিল্পগোষ্ঠী এবং অপেক্ষাকৃত বড় ব্যবসায়ীদের হাতে।
একজন ক্ষুদ্র উদ্যোক্তার জন্য ব্যাংক থেকে ঋণ পাওয়া এখনো কঠিন এক প্রক্রিয়া। ট্রেড লাইসেন্স, টিআইএন, ব্যাংক হিসাব, আর্থিক বিবরণী এবং স্থাবর সম্পত্তির জামানতের মতো শর্ত অনেকের পক্ষেই পূরণ করা সম্ভব হয় না।
ব্যাংক থেকে ঋণ না পেয়ে ক্ষুদ্র উদ্যোক্তাদের বড় অংশ ভরসা করেন বিভিন্ন এনজিও বা ক্ষুদ্রঋণ প্রতিষ্ঠানের ওপর। জামানতবিহীন ও সহজলভ্য মনে হলেও এসব ঋণের আড়ালে থাকে উচ্চ কিস্তি ও আর্থিক চাপের কঠিন বাস্তবতা।
সুনামগঞ্জের সীমান্তবর্তী এলাকার এক ক্ষুদ্র ডেইরি খামারি মো. রশিদ মিয়ার (ছদ্মনাম) গল্প এ বাস্তবতারই প্রতিচ্ছবি। ব্যবসা দাঁড়ানোর আগেই কিস্তির চাপ বাড়তে থাকে। এক পর্যায়ে একটি ঋণ পরিশোধ করতে গিয়ে আরেকটি ঋণ নিতে বাধ্য হন তিনি। শেষ পর্যন্ত বিক্রি করতে হয় গবাদিপশু ও কৃষিজমি।
পরিবারে অসুস্থতা, সন্তানের শিক্ষা, বিয়ে কিংবা ব্যবসায়িক লোকসানের মতো সংকট মোকাবিলায় অনেকেই ঋণ নিতে বাধ্য হন। কিন্তু একবার ঋণের চক্রে ঢুকে পড়লে সেখান থেকে বের হওয়া কঠিন হয়ে যায়।
ক্রমবর্ধমান জীবনযাত্রার ব্যয়, সীমিত আয় ও সঞ্চয়ের অভাবে দেশের নিম্ন ও মধ্যবিত্ত জনগোষ্ঠীর বড় একটি অংশ ‘ডেট ট্র্যাপ’ বা ঋণের ফাঁদে আটকা পড়ছে।
কাগজে-কলমে নারী উদ্যোক্তাদের জন্য নানা ধরনের প্রণোদনা ও বিনা জামানতে ঋণের কথা বলা হলেও বাস্তবে অনেক নারী উদ্যোক্তাকে এখনও পুরুষ অভিভাবকের গ্যারান্টির মুখোমুখি হতে হয়।
ফলে হাজারো সম্ভাবনাময় নারী উদ্যোক্তার ব্যবসার স্বপ্ন শুরুতেই বাধাগ্রস্ত হচ্ছে।
মাইক্রোক্রেডিট রেগুলেটরি অথরিটির (এমআরএ) তদারকি থাকা সত্ত্বেও মাঠপর্যায়ে ক্ষুদ্রঋণ ব্যবস্থায় অতিরিক্ত সার্ভিস চার্জ, প্রসেসিং ফি এবং কিস্তি আদায়ে মানসিক চাপের অভিযোগ রয়েছে।
গ্রামীণ এলাকায় কিস্তি দিতে না পারায় গবাদিপশু বিক্রি, জমি হারানো কিংবা সামাজিকভাবে অপমানিত হওয়ার ঘটনাও ঘটছে।
ভারতের কৃষি অর্থনীতিতে ঋণ সংকট ইতোমধ্যে ভয়াবহ সামাজিক বিপর্যয়ের জন্ম দিয়েছে। বিভিন্ন গবেষণায় দেখা গেছে, ঋণের চাপে হাজার হাজার কৃষক আত্মহত্যার পথ বেছে নিয়েছেন।
অর্থনীতিবিদদের মতে, ঋণ যখন উৎপাদনশীল বিনিয়োগের বদলে বেঁচে থাকার উপায় হয়ে দাঁড়ায়, তখন তা একটি জাতীয় সামাজিক সংকটে পরিণত হয়।
বিশেষজ্ঞদের মতে, ক্ষুদ্র উদ্যোক্তাদের টিকিয়ে রাখতে প্রয়োজন কাঠামোগত সংস্কার। এজন্য:
ক্ষুদ্র উদ্যোক্তারা শুধু নিজেদের জীবিকার জন্য সংগ্রাম করছেন না, তারাই দেশের উৎপাদন, কর্মসংস্থান এবং গ্রামীণ অর্থনীতিকে সচল রাখছেন। অথচ তারাই আজ ঋণ, বৈষম্য এবং আর্থিক অনিশ্চয়তার সবচেয়ে বড় শিকার।
ঋণ যদি মানুষকে স্বাবলম্বী করার পরিবর্তে নিঃস্ব করে, তবে সেটি কেবল ব্যক্তিগত ব্যর্থতা নয়, বরং একটি ব্যবস্থাগত ব্যর্থতা। অর্থনীতির অন্তরালে জমে থাকা এই নীরব কান্না শোনার এখনই সময়। কারণ ক্ষুদ্র উদ্যোক্তাদের বাঁচানো মানে কেবল কিছু মানুষকে রক্ষা করা নয়, বরং বাংলাদেশের ভবিষ্যৎ অর্থনৈতিক ভিত্তিকেই টিকিয়ে রাখা।
লেখক: এস এম মেহেদী হাসান
মুক্ত লেখক ও সাংবাদিক
যুগ্ম সাধারণ সম্পাদক, জালালাবাদ জার্নালিস্ট অ্যাসোসিয়েশন, ঢাকা
ই-মেইল: sm.mehedi.hasan1977@gmail.com